
“La IA es una guerra entre Estados Unidos y China”. Es una idea que ha calado y que, técnicamente, es falsa. Vale la pena entender por qué, porque la conclusión cambia la forma en que deberíamos ver nuestro papel en el progreso de la IA en los próximos cinco años y, posiblemente, cómo deberíamos plantear la política industrial europea.
No digo que China no pueda fabricar chips, lo que no pueden hacer solos es producir chips de IA de última generación. Lo que todo el mundo necesita ahora.
Cada chip de IA que entrena un modelo de OpenAI, Anthropic o Mistral necesita unos espejos pulidos en una fábrica alemana, una resina química mezclada en un laboratorio japonés y un edificio de empaquetado en Taiwán cuya lista de espera supera el año. Sin ninguna de las tres piezas, el chip no existe. Ninguna es estadounidense ni china.
Es un curioso e inesperado tejido internacional: la cadena de fabricación de un procesador avanzado depende del trabajo coordinado de más de treinta países. No de dos. Entonces, ¿de qué nos están hablando, en realidad, cuando nos hablan de la “guerra de los chips”? Nos dicen que la inteligencia artificial es un pulso entre Estados Unidos y China. Esta simplificación oculta el mapa real, mucho más interesante e importante ahora que el foco está en la construcción de infraestructura de IA: crear el hardware imprescindible para la inteligencia artificial conlleva un tejido global de monopolios técnicos cruzados, donde nadie controla el sistema completo y donde cualquier intento de romperlo termina golpeando a quien lo intenta.
Hay un motivo más para detenerse aquí, menos técnico y más político. Si asumimos como cierta la narrativa donde Europa no tiene voz, ni voto, ni poder alguno en la IA, nos resignamos a ser irrelevantes cuando no lo somos. Tenemos la capacidad —y, conviene decirlo, también la responsabilidad— de jugar un papel clave en la evolución de la inteligencia artificial en los próximos diez años. Resignarse antes de empezar es una forma de elegir, y no es la elección que el mapa real nos permite hacer.
La que hay que liar para fabricar un chip de IA de última generación.
El proceso de creación de esos chips funciona así:
Antes de tocar un átomo de silicio, el chip se diseña en software de EDA, controlado por tres compañías que concentran más del 90% del mercado mundial: Synopsys, Cadence y Siemens EDA. Las dos primeras estadounidenses; la tercera, estadounidense pero alemana. La razón es brutal: probar matemáticamente que un chip con miles de millones de transistores funcionará antes de fabricarlo no se hace en cualquier lado. Un respin en un nodo avanzado cuesta entre cincuenta y cien millones de dólares, y más del 60% de los primeros diseños requieren al menos uno. Synopsys y Cadence son tan ricos precisamente porque cobran por evitar lo inevitable.
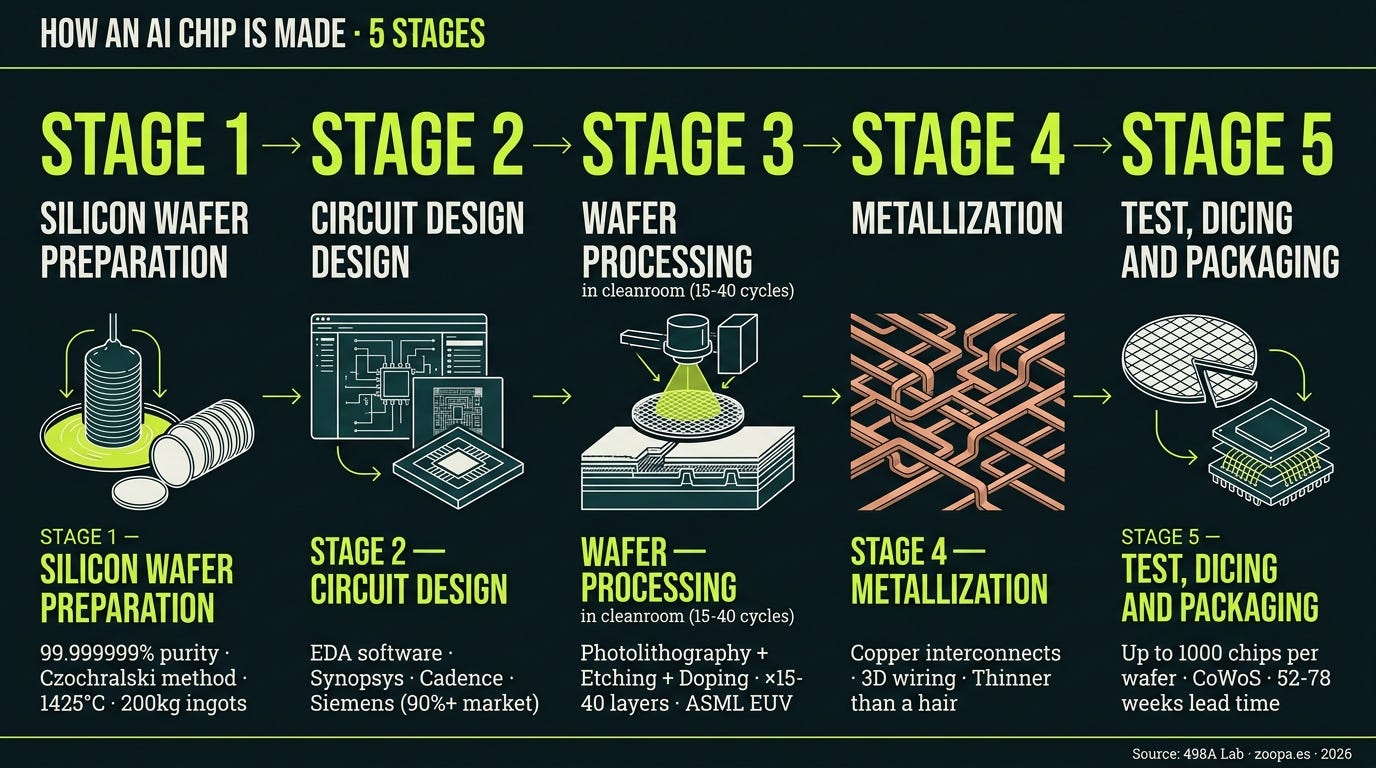
Después vienen las obleas de silicio (las dos productoras mundiales son japonesas: Shin-Etsu y Sumco). Después del photoresist, la “tinta” química, dominada por Japón y Corea con JSR y Tokyo Ohka. Después de los gases de proceso, donde Ucrania producía antes de 2022 cerca del 50% del neón mundial y suministraba el 90% del que consume la industria de semiconductores en Estados Unidos. Después ASML, la única empresa del mundo que fabrica máquinas de litografía EUV, con sede en Veldhoven. Después, los equipos de etch, deposición e inspección: Lam Research, Applied Materials, Tokyo Electron, KLA. Después las photomasks y, dentro de ellas, una empresa japonesa de 1.460 empleados llamada Lasertec, que controla el 100% del mercado mundial de inspección actínica EUV a 5 nm o inferior. Y al final, las fundiciones: TSMC con un récord del 70,2% del mercado mundial en el segundo trimestre de 2025, Samsung con un 7,3%, y SMIC en China, bloqueada por controles de exportación.
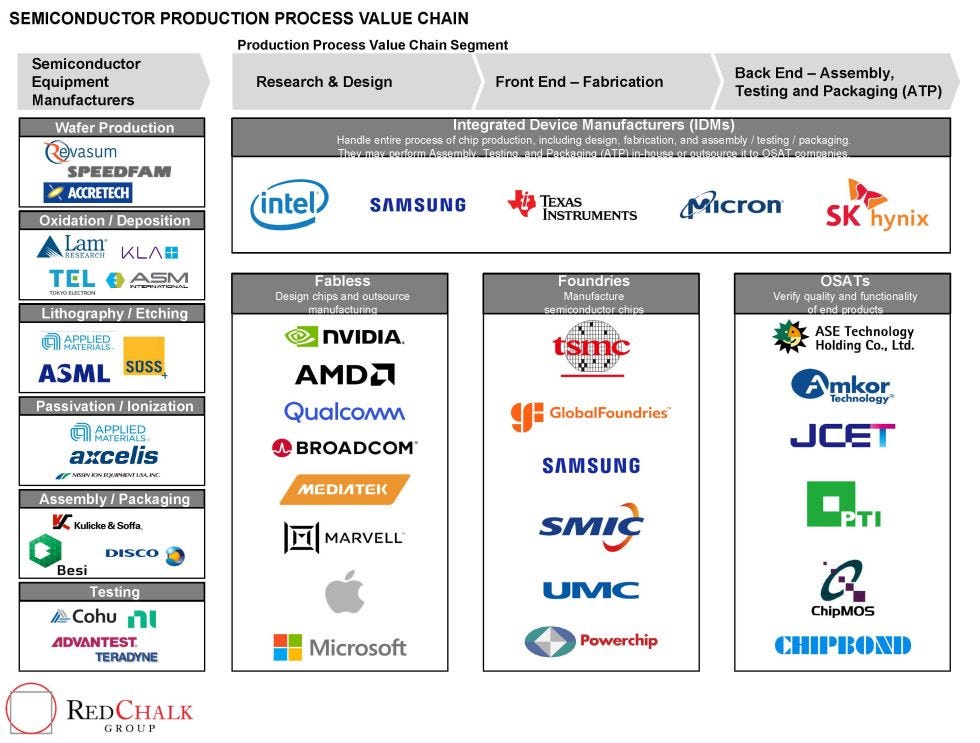
Este es el mapa es el que repiten los analistas del Council on Foreign Relations, el que ilustran los analistas de Bloomberg, el que cita a Morris Chang en sus entrevistas. Sin embargo, y sin ser un experto, me da la impresión de que está incompleto.
¡De la misa, aún nos falta la mitad!
Falta justo la mitad de lo que determina cuántos modelos de IA se pueden entrenar en el mundo cada trimestre.
El cuello de botella real de Nvidia no es el chip. Es el empaquetado. Cada GPU H100, H200 y B200 pasa por una técnica de TSMC llamada CoWoS. A finales de 2023, TSMC producía 13.000 obleas mensuales de CoWoS. El objetivo para finales de 2026 es de entre 120.000 y 130.000: multiplicar por diez la capacidad en tres años. Y aun así no llega. Nvidia ha reservado más del 50% de la capacidad total de CoWoS para 2026. Las tres fábricas que TSMC dedica a esto (AP3, AP5 y AP6) están saturadas, con plazos de entrega de 52 a 78 semanas. La consecuencia es elegante: aunque tengas el slot de oblea en N3, el chip no se envía sin CoWoS. El verdadero ‘tapón’ que está frenando el crecimiento de la inteligencia artificial a nivel mundial está formado por tres edificios de packaging en Taiwán.
Después está la memoria HBM. El mercado pasó de 17.000 millones de dólares en 2024 a 34.000 millones en 2025: se duplicó en 12 meses. Las proyecciones de Micron lo sitúan en 100.000 millones de dólares para 2028. En el tercer trimestre de 2025, SK Hynix ostentaba el 57% del mercado de HBM, Samsung el 22% y Micron el 21%. SK Hynix se convirtió por primera vez en el número uno mundial en DRAM, superando a Samsung, que lideraba desde 1983. La IA acaba de reordenar en memoria cuatro décadas de jerarquía coreana.
Después está CUDA. Nvidia controla más del 90% del mercado de GPU de datacenter para IA, pero el moat real no es el silicio.
En 2006, Nvidia creó CUDA, una plataforma que permite a los programadores aprovechar la potencia de la GPU para realizar cálculos matemáticos complejos (esenciales para la IA). Llevan diecinueve años perfeccionándola, y ese tiempo se ha convertido en tres capas de bloqueo que ningún rival ha igualado:
— cuDNN, cuBLAS, NCCL. Son librerías superespecializadas (herramientas ya programadas) para que la IA corra a la velocidad de la luz sobre hardware de Nvidia. Cada función matemática frecuente en deep learning ya está optimizada al máximo en estas librerías.
— Integración con PyTorch y TensorFlow. Los dos “idiomas” principales que usan los científicos de datos en todo el mundo están diseñados para integrarse a la perfección con Nvidia desde el primer día. Si usas otra marca, programar se vuelve una pesadilla de errores y parches.
— Documentación y comunidad. Diecinueve años de manuales, tutoriales, foros y cursos universitarios. Migrar fuera de CUDA no es solo cambiar de tarjeta gráfica: es reentrenar a una generación entera de ingenieros.
AMD ROCm ha cerrado el gap de hardware en 2025, pero el de software sigue ahí. El ‘foso’ es cultural antes que técnico.
Después están las tierras raras. Estos minerales y el té matcha han sido inevitables este año, los medios si que hablaron mucho, quizás por que refuerzan esa idea de que China nos dominará en breve. Lo cierto es que China controla más del 85% del procesamiento global, alrededor del 98% del disprosio y entre el 79 y el 80% del tungsteno —elemento sin sustituto en las capas de interconexión de los chips avanzados. Una disrupción del suministro de tungsteno reduciría el número de nuevas obleas en un plazo de seis u ocho semanas. Y aquí está la jugada que casi nadie cuenta: entre julio de 2023 y abril de 2025, China impuso sucesivas restricciones a la exportación de galio, germanio, grafito, antimonio, tungsteno, telurio y siete tierras raras medianas y pesadas. Era una contrapalanca frente a los controles estadounidenses. Y en noviembre de 2025, tras un acuerdo bilateral entre Xi y Trump, China suspendió parcialmente esos controles para usuarios finales estadounidenses hasta noviembre de 2026.
Y después está la electricidad. La AIE proyecta que los datacenters pasarán de consumir 485 TWh en 2025 a 950 TWh en 2030 —aproximadamente el 3% de la demanda eléctrica global, con la parte de IA triplicándose. Microsoft acaba de firmar un PPA a 20 años con Constellation para reabrir el reactor Unit 1 de Three Mile Island, el mayor acuerdo de la historia eléctrica estadounidense, y servir 835 MW exclusivamente a IA desde 2027. Amazon ha ampliado su acuerdo nuclear con Talen hasta 1.920 MW. Google ha firmado con Kairos Power un contrato de 500 MW de pequeños reactores modulares. Por primera vez en la historia, los hyperscalers controlan la generación nuclear dedicada.
Suma todo eso a la mitad oficial y el mapa entero se reorganiza. La pregunta interesante deja de ser “quién controla el chip” y pasa a ser “quién no puede prescindir de quién”. La respuesta es que nadie puede prescindir de nadie.
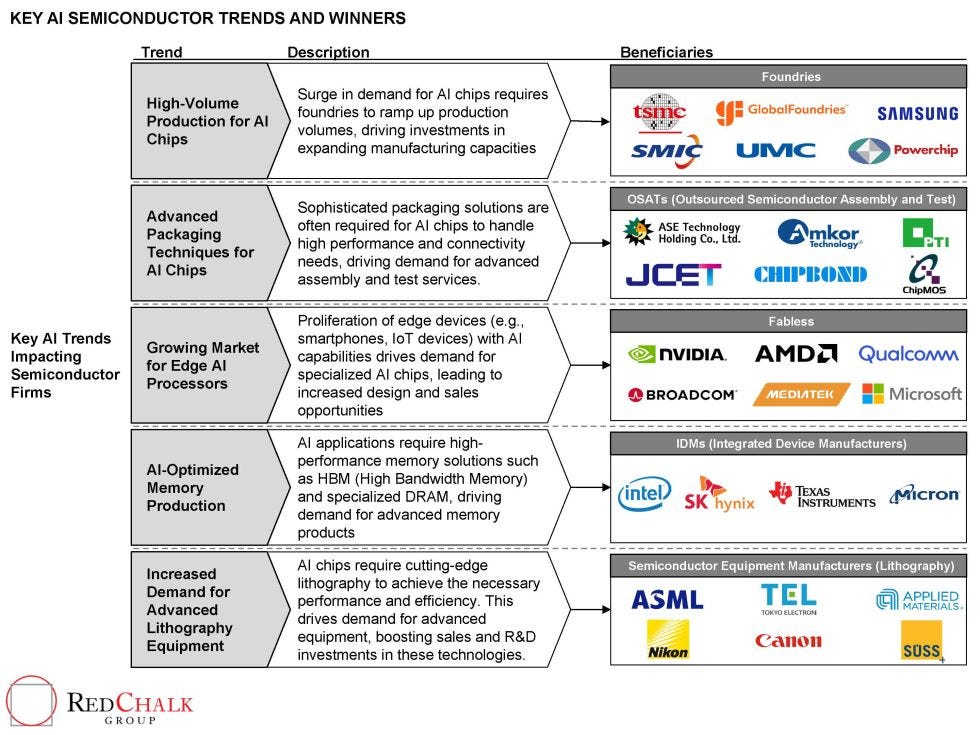
Europa debería tomarse a sí misma mucho más en serio
Las narrativas dominantes sobre semiconductores mencionan a Europa de dos formas: o como observadora vagamente irrelevante, o como sede de ASML. Las dos descripciones son perezosas.
Cinco o seis monopolios técnicos europeos son hoy indispensables para la cadena global. ASML, con el 100% del mercado de litografía EUV, es solo el más visible. Junto a ella, Carl Zeiss SMT —cuya facturación pasó de 1.200 millones de euros en 2016 a 4.100 millones en 2024— es el único proveedor mundial de espejos EUV. Sin Zeiss, no hay chips de IA. SOITEC, en Francia, controla entre el 70 y el 80% del mercado global de obleas SOI. Infineon es número uno a nivel mundial en semiconductores para la automoción y en microcontroladores. Bosch lidera el mundo en MEMS. ARM, propiedad de SoftBank pero diseñada en Cambridge, suma más de 300.000 millones de chips embarcados basados en su arquitectura.
Si todo eso se conociera, entenderíamos rápidamente que Europa es indispensable. Pero nadie lo cuenta.
A esa lista hay que añadir IMEC, en Lovaina, que es probablemente el activo europeo más infravalorado del sector y, sin demasiada discusión, el centro de I+D en semiconductores más importante del mundo. Su valor radica en su neutralidad: al no tener Bélgica una industria propia de chips, los gigantes rivales (TSMC, Intel, Samsung, GlobalFoundries, Infineon, STMicroelectronics, Panasonic, Texas Instruments y NXP) colaboran allí sin recelos en investigación precomercial. Más de 5.500 ingenieros e investigadores, muchos de ellos asignados in situ por las propias compañías miembros. Una facturación de 1.034 millones de euros en 2024. En marzo de 2026, IMEC aseguró una unidad EXE:5200 de ASML con acceso exclusivo a la última tecnología High-NA para cualificar la litografía sub-2 nm en el cuarto trimestre del año.
El riesgo geopolítico es directo: si el mundo se fragmenta por tensiones políticas, esta colaboración global muere. Sin el IMEC coordinando la investigación básica, el avance de la potencia de cálculo de los ordenadores a nivel mundial se estanca. Y los tres rivales más feroces del sector (TSMC, Intel y Samsung) pierden simultáneamente.
ASML compra Mistral: la jugada de la que hablamos poco y significó mucho
En septiembre de 2025 ocurrió algo que debería haber ocupado las portadas de toda la Unión Europea. No fue así.
ASML lideró una ronda de financiación de 1.700 millones de euros en Mistral, el laboratorio francés de IA, invirtiendo 1.300 millones para hacerse con el 11% de la compañía y valorándola en 11.700 millones. El CFO de ASML, Roger Dassen, se incorporó al comité estratégico de Mistral. En marzo de 2026, Mistral cerró otra ronda de financiación de 830 millones de dólares para datacenters en París y Suecia.
Es para leerlo con atención: la mayor compañía europea de chips ha apostado dinero en el mayor modelo de IA europeo. La integración soberana de compute + IP en Europa ya está sucediendo, calladamente, mientras la conversación pública sigue centrada en Estados Unidos y China. ¿Cuántos analistas, decisores políticos o periodistas se han parado a pensar en lo que significa esa jugada? Casi ninguno. Y es una de las decisiones industriales europeas más importantes de los últimos diez años.
España y el mundo hispano: dentro del tejido, en distintas posiciones
Si Europa es un nodo crítico que no se sabe cuál es el protagonista, conviene bajar otra vez la resolución: ¿qué hace España? ¿Y qué hace el resto del mundo hispano? La respuesta corta es que todos están dentro del tejido, en posiciones muy distintas.
España aprobó en 2022 su PERTE de Microelectrónica y Semiconductores con un compromiso de movilizar 12.250 millones de euros públicos hasta 2027. Las primeras convocatorias se han desplegado en once comunidades autónomas: Catalunya capta el 52% del PERTE Chip (27,65 millones de 53,2 millones en total de la primera ronda), seguida muy de lejos por Cantabria (6,64 M€), País Vasco (5,2 M€) y Madrid (5,08 M€). Vigo recibió 3 millones adicionales para chips fotónicos. España tiene 144 empresas activas en semiconductores, pero ninguna construye todavía una fábrica de gran escala — el plan se ha reorientado hacia el diseño, el prototipado, la fotónica y el packaging. La misma lección que en Europa: indispensabilidad, no autosuficiencia.
Catalunya dentro de ese cuadro merece párrafo propio. El IMB-CNM del CSIC, en Bellaterra, opera la sala blanca de investigación más grande de España (1.500 m² + 500 m² de ampliación CHIPXXI-PLUS) e ingresó en 2024 a la red europea EuroNanoLab. El Barcelona Supercomputing Center ha diseñado los primeros chips RISC-V open source íntegramente españoles — la familia Lagarto / Sargantana / Cinco Ranch — con el tape-out de la quinta generación enviado a Intel Foundry. La Generalitat ha creado en 2025 la fundación pública InnoFAB para el prototipado avanzado en el Parc ALBA de Cerdanyola, con un presupuesto de 300 millones de euros. Catalunya ostenta además la presidencia de la European Semiconductor Regions Alliance (ESRA) en 2026 — este año, quien conduce la conversación institucional entre las regiones europeas fabricantes no es Sajonia ni Île-de-France.
México vive el momento opuesto y simétrico. La industria mexicana exporta 4.900 millones de dólares al año y emplea a 10.000 personas, con Chihuahua, Jalisco y Nuevo León como centros de ensamblaje, pruebas y empaquetado. En noviembre de 2025, Jalisco y el Cinvestav firmaron el convenio para el primer Parque Estatal de Diseño de Semiconductores de América Latina, que arranca en marzo de 2026. Intel construye, además, una planta de empaquetado en Querétaro, con operaciones previstas para finales de 2026. México no fabricará chips frontera, pero está consolidando su posición como hub de diseño, packaging y testing para el hemisferio occidental.
Costa Rica es el caso de estudio que pone los pies en el suelo a cualquier discurso sobre nearshoring. La planta ATM de Intel en San José fue durante años la única instalación de ensamblaje y prueba de Intel en el hemisferio occidental. En julio de 2025, Intel anunció su cierre, que completará a finales de 2026, como parte de una reestructuración que consolida la fabricación y el ensamblaje en Vietnam y Malasia. Costa Rica mantiene 2.000 personas en ingeniería y servicios corporativos, pero pierde el ancla industrial. Lección incómoda: cuando una región construye su posición sobre la decisión de una sola corporación, esa posición es renegociable a una rueda de prensa de distancia.
Brasil lleva quince años intentando construir un actor propio. CEITEC S.A., fundada en 2008 en Porto Alegre con financiación del Ministerio de Ciencia y Tecnología, fue la primera empresa que diseñó íntegramente un chip en Brasil . Un RFID de identificación animal, manufacturado externamente en X-FAB, Alemania. El presidente Bolsonaro inició la liquidación en junio de 2021. La empresa resurgió en noviembre de 2023 dentro del programa PADIS. Y Argentina tiene desde 2013 la planta Unitec Blue en Chascomús (Buenos Aires), una inversión de 1.200 millones de dólares de Corporación América (Eurnekian) , la primera planta de chips de Sudamérica.
Aunque ningún país hispanoparlante está en condiciones de fabricar tecnología de vanguardia, ni lo va a estar en los próximos cinco años, lo cierto es que sí estamos dentro del tejido. El papel no es estelar, pero es indispensable. Lo que sí podemos hacer: diseño open source (BSC, CEITEC), prototipado avanzado (IMB-CNM, InnoFAB), packaging y testing (México, Querétaro), formación especializada (Cinvestav-IPN, UPC, UAB, ITESO).
La paradoja del desacoplamiento
Hay una paradoja en el centro de toda esta historia que merece ser mencionada. Los defensores del desacoplamiento entre Estados Unidos y China sostienen que la dependencia mutua constituye un riesgo geopolítico que hay que erradicar. Los defensores de la interdependencia sostienen que el desacoplamiento es físicamente inviable. Creo que ambos tienen algo de razón: ambas potencias gastan cientos de miles de millones en intentar un desacoplamiento —o independencia tecnológica— que ningún experto técnico considera posible.
La prueba está en los hechos recientes. En mayo de 2025, el gobierno estadounidense revocó la AI Diffusion Rule de Biden porque clasificaba a Portugal, Austria y otros aliados de la OTAN en la categoría Tier 2. Es decir: el propio gobierno que diseñó la política reconoció que rompía su propio tejido aliado. En noviembre, China suspendió parcialmente los controles de exportación sobre galio, germanio y tungsteno para los usuarios finales estadounidenses tras un acuerdo bilateral con Trump. En enero de 2026, Trump anunció aranceles del 25% sobre los chips reexportados y, simultáneamente, un acuerdo con Taiwán por 250.000 millones de dólares para reubicar el 40% de la cadena de suministro en Estados Unidos. Todo lo anterior es lo opuesto a una política industrial coherente: es la gestión sucesiva de una dependencia que nadie sabe cómo terminar.
Y mientras tanto, IMEC sigue funcionando porque ninguna de estas medidas la ha tocado. En una sola sede en Lovaina, TSMC, Intel y Samsung —los tres rivales más feroces del sector— investigan en conjunto. Ninguno puede permitirse no hacerlo.
La guerra de chips es un mito narrativo. El cuello es técnico, no geopolítico. Y la cooperación no es ideología: es la única forma física en que el sistema funciona.
Nuestra visión desde un pequeño laboratorio en Barcelona
En 498A trabajamos con clientes europeos en proyectos de IA, GEO y arquitectura de información para LLMs, y vemos lo indispensable que es esta tecnología y cómo se convierte en un elemento crítico para que nuestros clientes sean competitivos. Es un momento curioso: las soluciones corporativas todavía no están disponibles, mientras que las pequeñas empresas pueden integrar tecnología de vanguardia en sus procesos. Es una ventana que se cerrará en meses, o en un año, pero no deja de ser una situación muy curiosa.
No falta capacidad técnica europea. No falta talento europeo. Sabemos que parte importante del talento que mueve Silicon Valley y Hsinchu pasó por universidades del continente, y que piezas clave de la tecnología de LLMs se basan en el trabajo de los labs de París, Reino Unido y otros. Lo que falta es coordinación, velocidad, una conversación pública que reconozca que ya somos un nodo crítico del tejido global y, sobre todo, determinación.
Nuestros propósitos y deseos operativos para los próximos 24 meses:
1. Dejar de pensar en términos de “autosuficiencia”. Europa no tiene que replicar a TSMC ni a Nvidia. Tiene que convertir los monopolios técnicos que ya posee en palancas no negociables. Indispensabilidad (no nos atrevemos con la traducción), no autosuficiencia.
2. Nos encantaría ver que se acelera el Chips Act 2.0. La hoja de ruta de abril de 2026 va en la dirección correcta —semiconductores con categoría equivalente a la defensa, autoridad directa de inversión de la Comisión—, pero llega tarde. Bruselas necesita la velocidad de una start-up para tomar una decisión a la escala de una superpotencia.
3. Contar mejor con lo que ya está pasando. La inversión de ASML en Mistral debería ser noticia de primera página en cada diario económico europeo. No lo fue. La cualificación de High-NA en IMEC debería ser objeto de un análisis sistemático por parte de cada think tank. Tampoco lo es. Si Europa sigue describiéndose como observadora, terminará comportándose como observadora —pese a tener las piezas para ser protagonista.
Todos somos uno
Como comentába al principio: cada chip de IA del mundo necesita unos espejos pulidos en una fábrica alemana, una resina química mezclada en un laboratorio japonés y un edificio de empaquetado en Taiwán cuya lista de espera supera el año. Y cada uno de esos tres elementos depende, a su vez, de tierras raras refinadas en China, software de diseño escrito en California, obleas pulidas en otras dos fábricas japonesas, gases capturados en Ucrania y, cada vez más, electricidad nuclear comprada en plantas estadounidenses reabiertas específicamente para servir a la IA. Es un tejido. No es una guerra.
Los gobiernos de Washington y Pekín gastan cientos de miles de millones de dólares para intentar demostrar lo contrario. Cada vez que aprietan esa narrativa, el tejido responde con un acuerdo bilateral que reconoce que la fragmentación pura no es viable. Europa tiene una oportunidad poco común: ser la región que articule explícitamente esa lectura, haga política industrial sobre ella, y ocupe el lugar que la cadena ya le otorga.
Desde 498A trabajamos para eso, desde un pequeño laboratorio en Barcelona. Un laboratorio europeo de IA con impacto global no es una aspiración: es la consecuencia natural de un continente que ya posee monopolios técnicos críticos y solo necesita reclamar el papel que la cadena le ha asignado. Si te interesa el tejido geopolítico de la IA y aprender con nosotros cómo se traduce en decisiones industriales y oportunidades concretas, sigue a 498advance —y suscríbete a esta newsletter.